
Un choix qui engage toute l’activité de transport
Choisir un statut juridique de transporteur ne consiste pas à sélectionner une forme administrative parmi plusieurs options. Ce choix détermine la façon de financer les véhicules, de protéger le patrimoine, de rémunérer le dirigeant et d’organiser la croissance de l’entreprise. Une structure adaptée dès le départ facilite aussi les démarches liées à l’accès à la profession et à l’inscription au registre des transporteurs.
Le bon raisonnement commence donc par l’activité réelle prévue. Un transporteur qui démarre seul avec un utilitaire, un autre qui finance plusieurs poids lourds et une entreprise familiale qui prévoit d’embaucher n’ont pas les mêmes besoins. La taille du parc, le montant des investissements, la responsabilité assumée et le niveau de risque commercial doivent guider le choix bien avant la rédaction des statuts.
Cette réflexion ouvre naturellement sur la création globale de l’activité, car le statut juridique conditionne directement les premières démarches et la manière de démarrer. Pour cadrer les étapes réglementaires, financières et opérationnelles, l’article créer une entreprise de transport léger et lourd apporte un complément particulièrement utile. Il permet de relier le choix de la structure à la préparation concrète d’une entreprise de transport solide et évolutive.
Commencer par la taille du parc
Le nombre et le type de véhicules constituent le premier indicateur pratique. Une activité avec un seul véhicule léger acheté comptant ne mobilise pas les mêmes ressources qu’une flotte composée de trois tracteurs routiers, de remorques et de véhicules de remplacement.
Un démarrage avec un véhicule léger
Pour une activité exercée seul, avec un utilitaire de moins de 3,5 tonnes et des charges encore maîtrisées, l’entreprise individuelle peut offrir une organisation lisible. Le régime micro-entrepreneur peut également convenir à une phase de test lorsque le chiffre d’affaires reste compatible avec ses plafonds et que la récupération de la TVA n’est pas un élément central du modèle économique.
Le régime micro n’est pas une forme juridique indépendante, mais un régime fiscal et social appliqué à une entreprise individuelle. Cette distinction mérite d’être posée dès le départ, car le transport implique souvent des achats de carburant, d’entretien, d’assurance et de matériel qui rendent le calcul des charges réelles déterminant.
Un parc appelé à se développer
Avec deux ou trois véhicules, l’analyse change. Les loyers financiers, les salaires, les assurances et les délais de paiement clients peuvent créer un besoin de trésorerie supérieur à ce que laisse apparaître le chiffre d’affaires. Une EURL ou une SASU permet alors de structurer une société autour d’un dirigeant unique, avec une séparation plus claire entre l’activité professionnelle et les biens personnels selon le cadre juridique retenu.
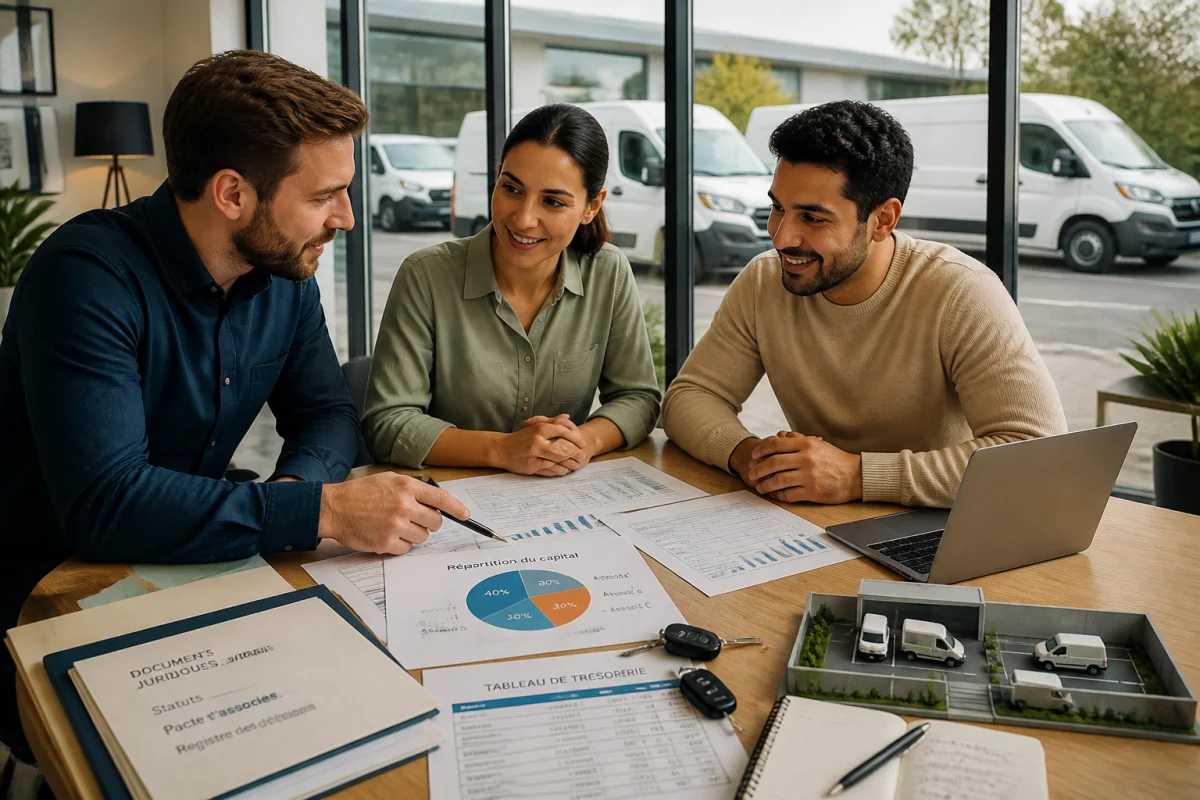
Lorsque plusieurs associés participent au projet, la SARL ou la SAS apportent un cadre adapté à la répartition du capital et aux décisions collectives. La SAS offre généralement une grande souplesse pour organiser l’entrée d’un investisseur ou l’évolution de l’actionnariat, tandis que la SARL repose sur un fonctionnement davantage encadré par la loi.
Comparer la responsabilité et la protection du patrimoine
Le transport expose l’entreprise à plusieurs engagements simultanés : financement des véhicules, contrats avec les donneurs d’ordre, dommages aux marchandises, sinistres routiers, salaires et charges courantes. Le statut choisi doit permettre de gérer ces engagements avec une séparation claire entre les comptes personnels et ceux de l’activité.
En entreprise individuelle, le patrimoine professionnel et le patrimoine personnel bénéficient d’un cadre de séparation prévu par la réglementation, mais la gestion reste directement rattachée à l’entrepreneur. En société, la responsabilité financière des associés est en principe liée à leurs apports, sous réserve des engagements personnels, des garanties bancaires et des fautes de gestion éventuelles.
Dans la pratique, une banque peut demander au dirigeant de garantir un prêt destiné à financer un camion. La protection offerte par la société doit donc être étudiée avec les garanties réellement signées. Le statut est une pièce du dispositif, au même titre que l’assurance responsabilité civile professionnelle, l’assurance des véhicules, les contrats clients et la tenue rigoureuse de la comptabilité.
Un exemple concret de comparaison
Imaginons un projet avec 40 000 euros investis dans un utilitaire, du matériel et une réserve de trésorerie. Si l’entrepreneur prévoit de travailler seul et de conserver les bénéfices dans l’entreprise, une structure unipersonnelle peut répondre efficacement à ses besoins. Si deux associés apportent chacun une partie du financement et souhaitent préparer l’arrivée d’un troisième partenaire, une société à plusieurs associés donnera un cadre plus directement exploitable.
Le bon choix ne dépend donc pas uniquement du niveau de responsabilité théorique. Il dépend aussi des apports, des garanties demandées, de la répartition du pouvoir et de la manière dont les bénéfices seront utilisés.
Mesurer les besoins de financement avant de choisir
Un transporteur doit raisonner en coût complet, et non en prix d’achat du véhicule. Le prévisionnel doit intégrer le financement ou le crédit-bail, le carburant, l’entretien, les pneumatiques, les péages, les assurances, les logiciels, les frais de personnel et le délai d’encaissement des factures.
Par exemple, une entreprise qui facture 18 000 euros par mois peut sembler rentable sur le papier. Si elle règle ses charges chaque mois mais encaisse ses clients à 45 jours, elle doit disposer d’une trésorerie suffisante pour financer plusieurs semaines d’exploitation. Une société soumise à un régime réel permet de suivre plus précisément les charges déductibles et la TVA, ce qui peut avoir un impact concret dans une activité fortement équipée.
Le financement influence la structure
Pour un lancement léger, l’entreprise individuelle peut limiter le formalisme et accélérer la mise en route. Pour un projet financé par emprunt, avec des investissements importants et une stratégie de réinvestissement, une société peut offrir un cadre plus adapté au dialogue avec les financeurs et à la présentation d’un capital organisé.
Le choix entre impôt sur le revenu et impôt sur les sociétés mérite également une simulation. Le premier rattache directement le résultat aux revenus de l’entrepreneur ou des associés concernés. Le second permet à la société d’être imposée sur son bénéfice, puis de traiter séparément la rémunération et les éventuels dividendes. Les effets dépendent du niveau de résultat, de la rémunération souhaitée et des besoins de trésorerie.
Adapter le statut au niveau de risque
Le risque ne se mesure pas seulement au nombre de véhicules. Il dépend aussi du type de marchandises transportées, des distances, des contrats signés, du recours à des sous-traitants et du nombre de salariés. Une activité régulière avec un donneur d’ordre unique demande une analyse différente d’une activité répartie entre plusieurs clients et plusieurs lignes de transport.
Pour objectiver la décision, il est utile de rédiger trois scénarios. Le premier correspond au démarrage réel avec le parc minimal. Le deuxième prévoit l’achat ou la location d’un véhicule supplémentaire. Le troisième intègre une embauche et une hausse des charges fixes. Le statut retenu doit rester cohérent avec ces trois étapes, ou prévoir une transformation simple lorsque le projet grandit.
Les points à valider dans chaque scénario
Pour chaque hypothèse, calculez le chiffre d’affaires mensuel nécessaire pour couvrir les charges fixes, le montant de trésorerie disponible après l’achat des véhicules, la rémunération du dirigeant et la capacité à absorber une période de facturation plus longue. Cette méthode permet de comparer les statuts à partir de données concrètes plutôt qu’à partir d’une préférence générale.
Ajoutez à cette analyse les conditions d’accès à la profession de transporteur. Selon le type de transport et le poids des véhicules, l’entreprise doit notamment disposer de la capacité professionnelle requise, d’une capacité financière adaptée et d’une inscription conforme à la réglementation. Le statut juridique doit soutenir ces démarches sans les remplacer.
Les démarches qui découlent du choix juridique
Une entreprise individuelle et une société ne suivent pas exactement le même parcours de création. Dans le premier cas, les formalités portent notamment sur l’immatriculation, le régime fiscal et social ainsi que les obligations propres au transport. Dans le second, il faut ajouter la rédaction des statuts, le dépôt du capital, la publication de l’annonce légale et l’immatriculation de la société.
Dans les deux situations, le dirigeant doit préparer un dossier cohérent avec l’activité déclarée. Cela comprend le prévisionnel, les justificatifs liés à la capacité professionnelle, les éléments financiers, les contrats ou promesses de financement et les documents nécessaires à l’inscription auprès des organismes compétents.
Une bonne pratique consiste à faire correspondre la date de création juridique avec la disponibilité réelle du premier véhicule, l’obtention des assurances et la validation des autorisations nécessaires. Cette coordination évite de créer une structure trop tôt ou de commencer à facturer avant que l’organisation opérationnelle soit prête.
Les critères à comparer dans une décision rapide
Pour choisir un statut juridique de transporteur avec méthode, attribuez une note de priorité à chaque critère : simplicité de gestion, niveau d’investissement, protection du patrimoine, financement bancaire, régime fiscal, rémunération du dirigeant, arrivée éventuelle d’associés et potentiel de croissance.
Si la simplicité et le test de marché dominent, l’entreprise individuelle peut constituer une base pertinente. Si l’activité exige des investissements importants, une société unipersonnelle offre souvent un cadre plus structuré. Si plusieurs personnes financent et pilotent le projet, une société pluripersonnelle facilite la répartition du capital et des responsabilités.
Cette grille doit être vérifiée avec les chiffres du projet. Un statut attractif sur le plan administratif peut devenir moins adapté si les achats, la TVA et les besoins de financement sont élevés. À l’inverse, une structure plus organisée peut accompagner efficacement une flotte appelée à s’agrandir.
Préparer une décision durable pour l’entreprise
Le statut juridique ne doit pas être choisi uniquement pour les formalités du premier mois. Il doit aussi correspondre à la trajectoire envisagée : développement du parc, recrutement, sous-traitance, nouveaux clients, transport léger, transport lourd ou combinaison de plusieurs activités.
Avant de déposer le dossier, réunissez un budget de lancement, un plan de trésorerie sur douze mois, une estimation du coût complet par véhicule et un schéma de rémunération. Faites ensuite relire l’ensemble par un professionnel du droit ou du chiffre habitué aux activités de transport. Cette préparation transforme une décision théorique en choix opérationnel.
Le meilleur statut est celui qui reste cohérent avec les moyens engagés, le niveau de responsabilité accepté et les ambitions de développement. En partant du parc, du financement et des obligations réglementaires, le choix devient plus lisible et permet de lancer l’activité sur une base professionnelle, évolutive et maîtrisée.

